欧洲媒体纷纷看好的换电模式,为什么只有这家中国车企做成了?
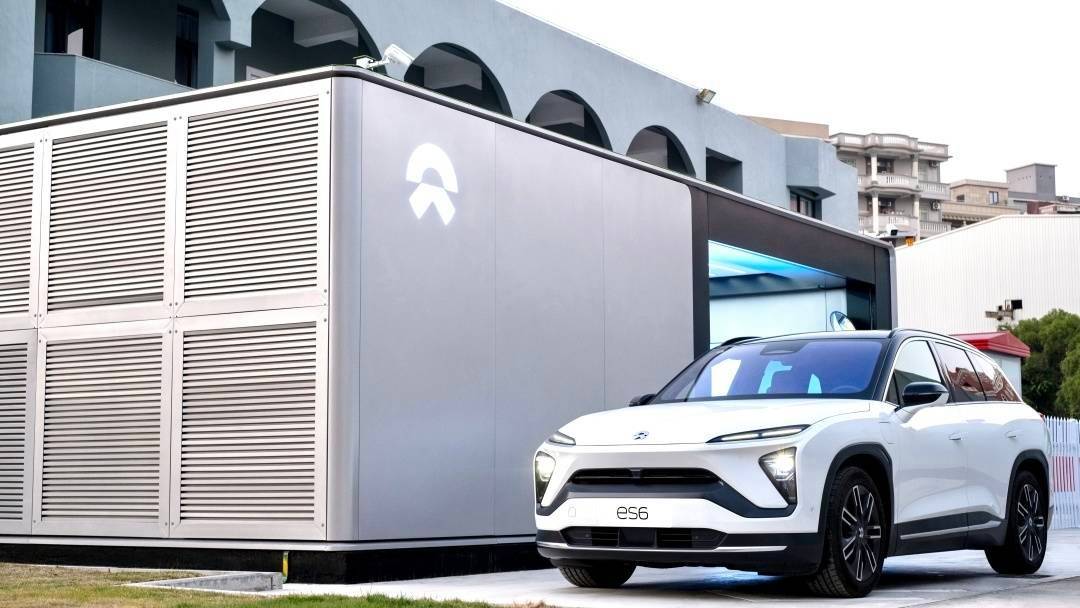
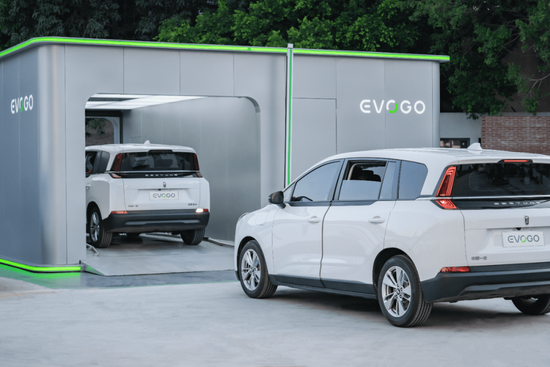
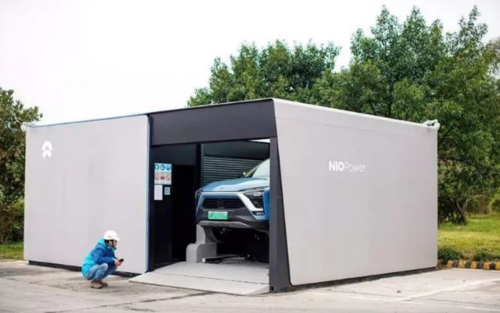
随着全球新能源汽车产业的蓬勃发展,补能方式成为行业竞争的焦点。在众多技术路线中,换电模式正从曾经的边缘角色走向舞台中央,尤其在欧洲,多家主流媒体和行业机构开始重新审视并高度评价这一模式。真正将换电从概念落地为规模化商业运营的,并非欧洲传统巨头,而是一家来自中国的车企——蔚来。为什么欧洲媒体纷纷看好换电,却只有这家中国车企做成了?\n\n一、欧洲为何重新“爱上”换电?\n\n欧洲不乏换电的早期尝试。早在2007年,雷诺就曾与Better Place合作探索换电,后因成本与标准问题折戟。如今风向逆转:欧盟2035年禁售燃油车法案倒逼基础设施升级,而欧洲城市中老旧小区充电桩安装困难、电网扩容周期长,成为纯电普及的“硬瓶颈”。换电只需3—5分钟,且可利用谷电集中充电,被视为缓解电网压力、提升补能效率的有效方案。\n\n德国《商报》曾刊文称“换电可能比超充更适合欧洲”,英国《金融时报》则指出换电在商用车队和高频运营场景中具有显著经济性。政策层面,欧盟“Fit for 55”计划鼓励创新补能,部分成员国开始为重卡换电提供补贴。\n\n二、换电的“地狱级”难度\n\n模式虽好,落地却难。换电重资产、长周期、高标准化要求,构成三重“死亡谷”:一是换电站建设成本高昂,单站仅设备与土地就动辄数百万元;二是电池包尺寸、接口、通信协议需全线统一,而多数车企电池包与底盘一体化设计趋势,让“可换”更加困难;三是需要足够规模的用户保有量来摊薄成本,商业模式先有鸡还是先有蛋。\n\n正因如此,特斯拉早年尝试换电后放弃,宝马、奔驰等曾观望。欧洲车企更倾向于深耕800V超充,对换电投入谨慎。\n\n三、唯独这家中国车企跑通了闭环\n\n蔚来是当前全球唯一将“车电分离、可充可换可升级”体系实现规模化运营的车企。策略上,它走了一条极致垂直整合的道路:\n\n1. 底盘电池一体化但接口统一:蔚来所有车型采用统一的电池包尺寸与换电接口,从设计源头消除兼容性障碍。\n2. 自建换电网络:截至2024年底,蔚来在全球建成超过3,000座换电站,其中欧洲已布局60余座,覆盖德国、挪威、荷兰等国主要高速与城市节点,单站日均服务能力达300次以上。\n3. 车电分离销售:用户购车时可选择租用电池,降低初始购车成本,同时以月租形式为换电网络提供持续现金流。\n4. 电池资产独立运营:成立蔚能电池资产公司,实现电池全生命周期管理与梯次利用,减轻车企资产负债表压力。\n5. 开放合作:已与长安、吉利、江淮等车企达成换电合作协议,试图做大“朋友圈”,推动标准统一。 \n\n这五步形成一个自我强化的飞轮:用户越多—换电站利用率越高—单次换电成本越低—吸引更多用户与合作伙伴,最终跨越盈利临界点。据蔚来财报,部分成熟换电站已接近盈亏平衡区间。\n\n这些努力,让欧洲同行看到了现实范本。2024年,蔚来与壳牌合作在欧洲落地换电站,德国媒体称之为“来自东方的补能革命”。\n\n四、为什么是“只有它”?\n\n核心在于三点:\n\n- 长期主义的战略定力:蔚来在换电最不被看好时坚持投入,2018年首座换电站落地后便笃定不移;\n- 垂直整合力:作为新势力,蔚来没有历史包袱,可以“从零”统一电池与底盘设计,而欧洲车企往往多平台并行、利益复杂;\n- 用户思维:把“加电比加油方便”视为核心体验,而非卖车附属品,并通过APP、换电小哥等服务将补能情感化。 \n\n相比之下,欧美车企惯于通过联盟分摊成本,但各自立场不同,换电标准难以统一;特斯拉早期的失败在于车型分散与规模不足;而其他尝试者的资金链又撑不过前期亏损期。能“熬”且“治”,既需要技术,也需商业模式耐性与资源魄力。\n\n五、展望:换电能否从中国走向世界?\n\n换电要想全球普及,标准化仍是最大瓶颈。中国政府已推动换电国家标准修订,而蔚来正参与欧洲标准的探讨。若有更多车企采纳同一电池包规格,换电投资效益将倍增。目前看,最容易路则是:以营运商用车、出租车、物流车队切入,再撬动私人市场。欧洲媒体看好换电,正因为其城市痛点更胜中国——高密度老旧社区、紧张电网与环保激进主义。\n\n换电仍在爬山,但已有人看到山顶的夜空。一家中国车企独行于此陡坡,而它的背景里,不远处正是晨曦。这场竞赛,离终局尚早。
如若转载,请注明出处:http://www.huoyj888.com/product/38.html
更新时间:2026-09-18 05:52:32