2022年中国新能源汽车换电市场研究报告 换电设施现状与前景分析
一、引言
随着全球能源转型和我国“双碳”目标的推进,新能源汽车产业迎来爆发式增长。在众多补能方式中,换电模式凭借快速補能、降低购车成本、缓解电网压力等优势,成为行业关注的焦点。2022年,中国新能源汽车换电市场在政策与市场的双重驱动下进入快车道。本报告旨在全面梳理2022年中国新能源汽车换电设施的发展现状、市场规模、竞争格局及未来趋势,为行业参与者提供参考。
二、换电设施发展背景
- 政策支持:2020年以来,国家多次出台政策鼓励换电模式发展。2021年,工信部启动新能源汽车换电模式应用试点,11个城市纳入试点范围。2022年,政策继续加码,包括税收优惠、土地支持、电价优惠等,推动换电设施建设。
- 市场需求:出租车、网约车等营运车辆对高效补能需求强烈,换电模式可大幅提升运营效率。私人用户对补能便利性的要求提升,换电成为可选方案之一。
- 技术成熟:换电技术不断进步,标准化程度提高,宁德时代、蔚来、奥动等企业推出各自换电解决方案,推动成本下降和效率提升。
三、2022年换电设施市场规模
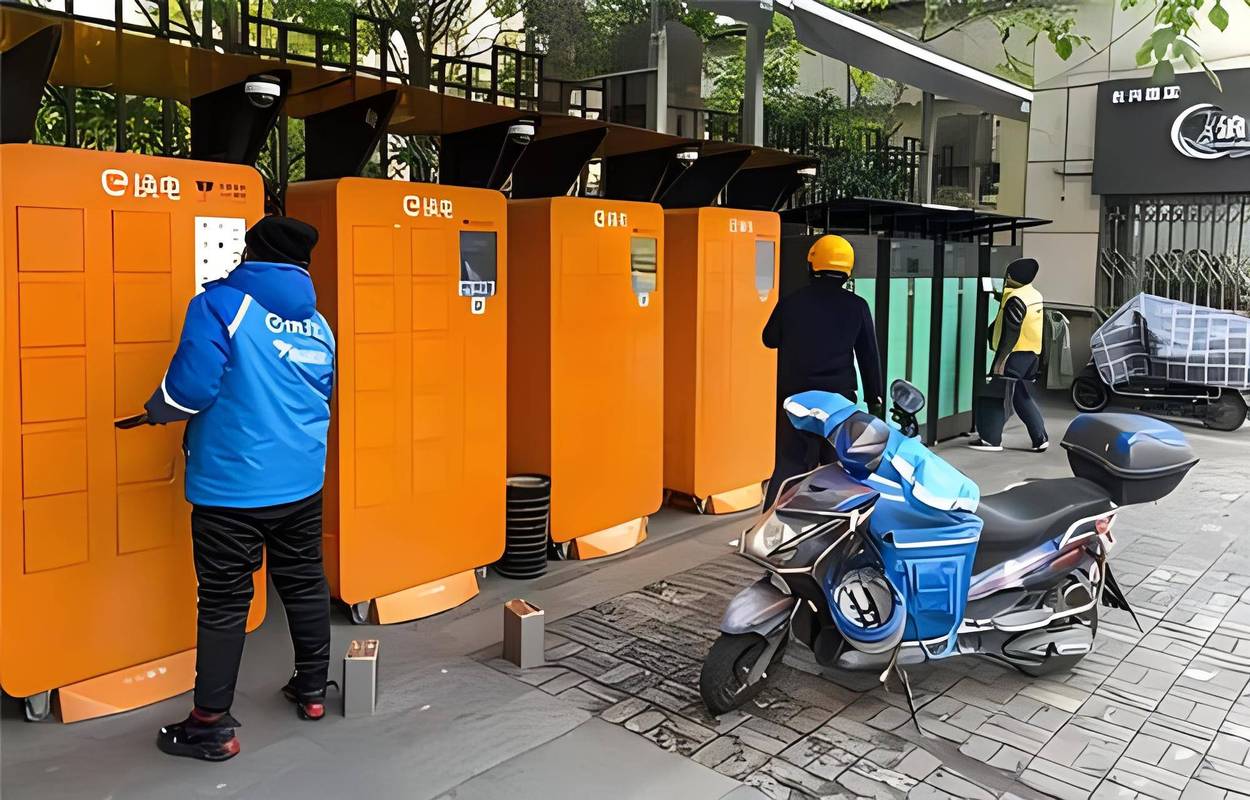
- 换电站数量:截至2022年底,中国换电站保有量约2000座,同比增长超50%。其中,蔚来换电站约1300座,奥动新能源约600座,其他企业合计约100座。
- 区域分布:换电站主要集中在东部沿海及一线城市,如北京、上海、广东、江苏、浙江等地。其中,北京、上海换电站数量均超过200座。
- 服务车辆:换电模式主要应用于出租车、网约车和高端私人电动车。2022年,换电车型销量约20万辆,占新能源汽车总销量的5%左右。
四、主要换电设施运营商分析
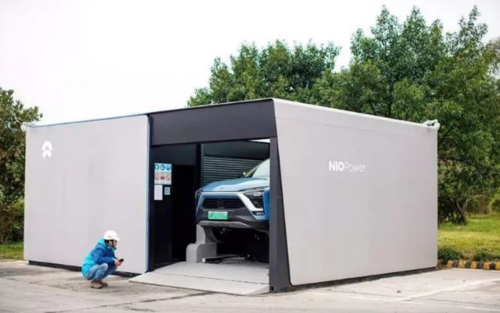
- 蔚来:采用“车电分离”模式,面向私人用户,提供全自动换电服务。2022年,蔚来换电站突破1300座,覆盖全国主要高速路网,并推出第三代换电站,效率提升20%。
- 奥动新能源:专注于出租车、网约车市场,与多家车企合作,推广换电车型。2022年,奥动换电站达600座,服务车辆超5万辆,主要分布在一二线城市。
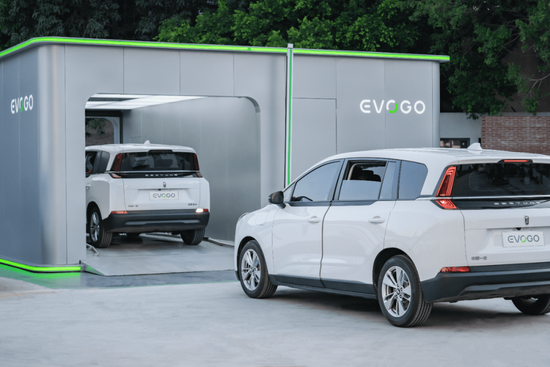
- 宁德时代:2022年发布换电品牌“EVOGO”,推出组合换电整体解决方案,适配多种车型,已在厦门、合肥等地试点。
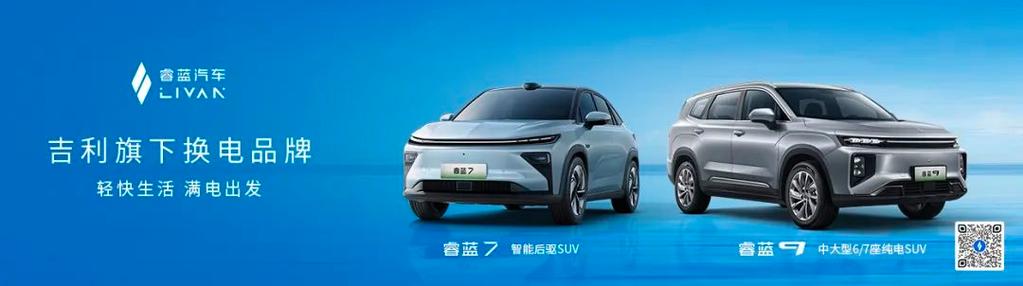
- 其他玩家:包括吉利、北汽、上汽等车企,以及国家电网、南方电网等能源企业,纷纷布局换电设施。
五、换电设施面临的挑战
- 标准化问题:不同车企的电池包尺寸、接口不统一,导致换电站兼容性差,难以形成规模效应。
- 盈利模式:换电站前期投资大,回报周期长,目前主要依赖运营车辆,私人用户渗透率低,盈利压力较大。
- 电池产权:车电分离模式下,电池所有权与使用权分离,涉及金融、保险、回收等复杂问题。
- 土地与电力:换电站需要优质土地资源和电力增容,一线城市土地稀缺,电网改造难度大。
六、未来发展趋势
- 政策持续利好:预计国家将继续出台支持换电模式的政策,包括统一标准、补贴、土地优惠等。
- 市场快速增长:随着换电车型增多和成本下降,换电市场将保持高速增长,预计2025年换电站数量超5000座。
- 技术升级:换电设备将向自动化、智能化、高兼容性发展,换电时间进一步缩短至2分钟以内。
- 商业模式创新:车电分离、电池银行、换电+储能等模式将逐步成熟,形成多方共赢的生态。
- 行业整合:头部运营商将通过合作、并购扩大规模,中小玩家可能被淘汰或整合。
七、结论
2022年是中国新能源汽车换电市场承上启下的关键一年。政策支持、技术进步和市场需求共同推动换电设施快速发展,但标准化、盈利模式等挑战依然存在。随着行业标准统一和商业模式成熟,换电模式有望与充电模式互补,共同构建便捷高效的能源补给网络,助力新能源汽车产业可持续发展。
如若转载,请注明出处:http://www.huoyj888.com/product/53.html
更新时间:2026-10-07 16:20:09